Antes de mais nada, uma pergunta desconfortável: quanto você precisaria ganhar para a sua vida financeira ficar resolvida? Na verdade, quase todo mundo tem um número na cabeça. No entanto, o comportamento financeiro costuma explicar o resultado muito melhor do que o salário.
Afinal, existe gente que ganha muito e segue presa à mesma situação. Existe também quem ganha menos e constrói liberdade aos poucos. A diferença raramente está na renda. Está, sobretudo, na decisão, na direção e na estratégia de cada um.
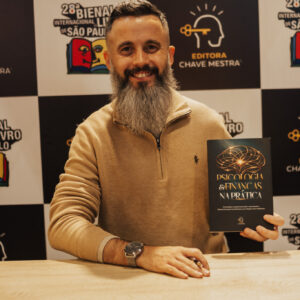
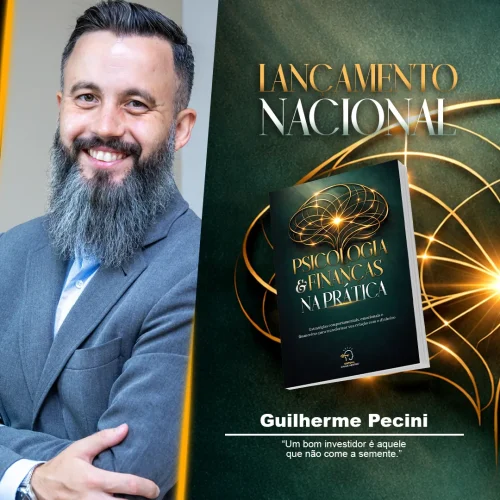
Essa é a leitura que Guilherme Pecini vem repetindo há anos: educação financeira não trata apenas de dinheiro, e sim de comportamento e escolhas. Ele levou o tema para o capítulo que assina em “Psicologia e Finanças na Prática”, livro lançado em setembro de 2026 na 28ª Bienal Internacional do Livro de São Paulo. Logo abaixo, você vai entender por que ganhar mais quase nunca resolve — e o que costuma resolver.
O que é comportamento financeiro (e por que ele pesa mais que a renda)
Em primeiro lugar, vale definir o termo: comportamento financeiro é o conjunto de decisões que você repete com o dinheiro, quase sempre no automático. Ou seja, não é o que você sabe sobre finanças. É o que você faz quando o salário cai na conta.
A princípio, isso parece um detalhe pequeno. Todavia, é justamente aí que a conta fecha ou não fecha. Duas pessoas com a mesma renda terminam o ano em situações opostas porque decidem de formas diferentes.
Aliás, Daniel Kahneman, Prêmio Nobel de Economia de 2002, descreveu bem esse mecanismo. A maior parte das nossas escolhas nasce de uma reação rápida e emocional, não de uma análise calma. Por isso a planilha perde para o impulso com tanta frequência.
Além disso, há um efeito que quase ninguém percebe. Quando a renda sobe, o padrão de vida sobe junto: mais conforto, mais compromissos fixos, mais gastos. No fim do mês, portanto, a sensação continua idêntica. O dinheiro não sobra.
Por que a decisão morre no dia seguinte
De fato, toda mudança financeira começa com uma decisão interna. Você para de viver no automático e assume o controle. Entretanto, decidir é a parte fácil.
O difícil vem depois. No dia seguinte a rotina volta, os impulsos voltam e as tentações também. Assim, sem estrutura, a decisão morre em poucas semanas.
Em geral, esse é o ciclo que trava a maioria das pessoas. Alguém guarda dinheiro por alguns meses, acumula uma quantia relevante e, então, encontra um motivo para resgatar. Em seguida, recomeça do zero. Ano após ano, o esforço se anula. Se você já se perguntou por que o dinheiro some todo mês, a resposta costuma estar aqui.
Vale lembrar de um caso que ilustra bem esse padrão. Um jovem de vinte e poucos anos tinha folga de sobra no orçamento para poupar várias vezes o valor de uma parcela mensal. Ademais, ele repetia o ciclo havia três anos. Quando lhe perguntaram quanto tinha guardado, respondeu que não tinha absolutamente nada.
O detalhe mais revelador apareceu em seguida. Ele hesitava em assumir um compromisso longo, embora já soubesse que precisaria poupar pelas próximas décadas de qualquer maneira. O medo não vinha do prazo, afinal. Vinha do compromisso.
“Você não constrói liberdade financeira quando ganha mais. Você a constrói quando decide agir diferente.”
Guilherme Pecini, contador e autor de “O Poder do Consórcio”
Aliás, aqui mora a raiz do problema. Quando ninguém cobra nada de você, cada mês vira uma negociação consigo mesmo. Por isso, essa liberdade de negociar sabota o futuro em silêncio.
O mecanismo que sustenta o comportamento financeiro no longo prazo
Se a motivação oscila e a disciplina se esgota, o que sobra? Um mecanismo.
Afinal, um bom mecanismo faz algo poderoso: transforma uma decisão em prática recorrente. Assim, você deixa de depender do seu humor de segunda-feira. A estrutura segura o plano no lugar da força de vontade.
Para ilustrar, pense em quantas pessoas prometem se organizar em janeiro e não mudam nada até dezembro. Não falta vontade a elas. Falta, na verdade, uma estrutura que sustente a escolha.
Na prática, um mecanismo financeiro precisa de três características:
- Compromisso com data: ou seja, uma obrigação mensal concreta, e nunca uma intenção genérica.
- Automatismo: isto é, o dinheiro sai antes de você decidir se vai poupar naquele mês.
- Custo de abandono: portanto, largar o plano precisa incomodar mais do que mantê-lo.
Repare que nada disso exige renda maior. Exige desenho.
O consórcio como ferramenta de direcionamento, não só de aquisição
Primeiramente, muita gente enxerga o consórcio apenas como forma de comprar um bem. Contudo, antes disso, ele funciona como ferramenta de direcionamento.
O boleto mensal cria um ambiente em que a decisão deixa de ser momentânea. Ou seja, cada parcela paga apenas reafirma a escolha que você fez lá atrás. Dessa forma, o tempo passa a trabalhar a favor do plano.
E o tempo vai passar de qualquer jeito. Logo, o consórcio não torna o caminho mais longo — ele dá direção aos anos que você viveria de todo modo.
Antes de decidir, no entanto, confira se a ferramenta serve ao seu objetivo. O roteiro de decisão em três perguntas ajuda bastante nessa checagem.
Como mudar seu comportamento financeiro na prática: 5 passos
Agora, um roteiro simples. Ademais, ele não depende de aumento de salário nem de um momento perfeito.
- Nomeie o objetivo. Um sonho vago não sustenta esforço. Um objetivo com nome e prazo, porém, sustenta.
- Meça a sua folga real. Portanto, olhe os últimos meses de extrato, e não o mês ideal que existe na sua cabeça.
- Escolha um compromisso que caiba com sobra. Ou seja, a parcela precisa caber no pior mês do ano, jamais no melhor.
- Proteja a reserva de emergência. Sem ela, portanto, qualquer imprevisto derruba o plano e devolve você ao ciclo antigo.
- Automatize e esqueça. Assim, quanto menos decisões mensais o plano exigir, maior a chance de ele sobreviver.
Por fim, revise tudo a cada seis meses. Afinal, ajustar o plano é bem diferente de abandoná-lo. Para aprofundar a parte de rotina, os oito hábitos da mentalidade financeira complementam bem esses passos.
Três cenários em que o mecanismo muda o resultado
Só para exemplificar, veja três situações comuns. Além disso, nenhuma delas depende de sorte.
- Trocar de carro sem pressa: quem se organiza com antecedência escolhe o momento da compra. Já quem decide na urgência aceita o preço e a condição que aparecerem.
- Comprar o primeiro imóvel para renda: o compromisso mensal constrói poder de compra ao longo dos anos. Em seguida, o aluguel pode ajudar a sustentar o próprio patrimônio.
- Fazer a compra grande do negócio: o pequeno empresário que planeja a máquina ou o veículo evita tirar do caixa e escapa do crédito caro.
Repare no fio comum entre os três. Em todos, porém, existe um custo. Usar o próprio caixa custa a oportunidade daquele dinheiro parado. Por sua vez, recorrer ao banco custa juros. Já construir poder de compra aos poucos custa disciplina.
Em suma, não existe uma quarta opção. Existe apenas a escolha de qual custo faz mais sentido para você agora.
O livro que trata disso: “Psicologia e Finanças na Prática”
Inclusive, esse debate acaba de ganhar um livro novo. “Psicologia e Finanças na Prática” é uma coletânea que reúne 22 especialistas em comportamento, emoções e decisões financeiras.
A obra teve lançamento nacional na 28ª Bienal Internacional do Livro de São Paulo, que segue até 13 de setembro de 2026 no Distrito Anhembi, na capital paulista.
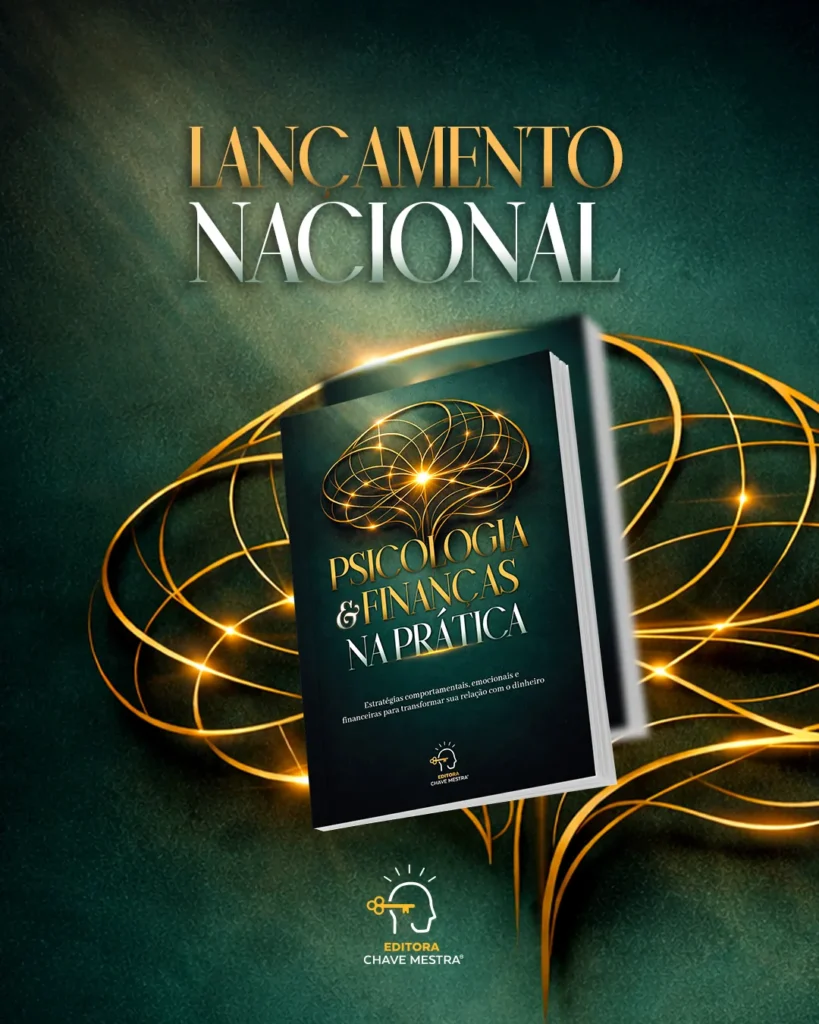
O capítulo 11 se chama “Antes do dinheiro, vem a decisão” e defende exatamente a tese deste artigo. Em síntese, liberdade financeira não é destino, e sim padrão de comportamento. O texto argumenta que raramente perdemos por falta de oportunidade: perdemos por não sustentar compromissos ao longo do tempo.
“Uma grande decisão hoje. Pequenas decisões ao longo do caminho. Patrimônio sendo construído.”
Guilherme Pecini
Por fim, a versão digital do livro já está disponível aqui no site, junto dos demais títulos da biblioteca de livros digitais.
Perguntas frequentes sobre comportamento financeiro
O que é comportamento financeiro?
Comportamento financeiro é o conjunto de decisões que você repete com o dinheiro no dia a dia, muitas vezes sem perceber. Além disso, ele envolve como você gasta, guarda, adia e justifica cada escolha. Na prática, pesa mais no resultado final do que o valor do salário.
Por que ganhar mais não resolve os problemas financeiros?
Porque o padrão de vida costuma subir junto com a renda. Mais conforto significa mais compromissos fixos todo mês. Portanto, sem mudar o comportamento financeiro, a pessoa apenas repete o mesmo ciclo em outro patamar.
Qual a diferença entre disciplina e mecanismo financeiro?
Disciplina depende de esforço diário e se esgota com o tempo. Em contrapartida, o mecanismo é uma estrutura que funciona mesmo nos dias ruins, como um compromisso mensal com data marcada. Por isso o mecanismo sustenta o plano por muito mais tempo.
Por que eu consigo guardar dinheiro e depois gasto tudo?
Esse é o ciclo mais comum de todos: acumular por alguns meses, encontrar um motivo para resgatar e recomeçar do zero. Ele acontece quando nada compromete o dinheiro guardado. Por isso, uma obrigação estruturada reduz a chance de você negociar consigo mesmo a cada mês.
Comportamento financeiro pode mudar na vida adulta?
Sim, e a mudança começa com uma decisão consciente. Depois disso, ela se sustenta com estrutura, e não com motivação. Assim, quanto menos decisões mensais o seu plano exigir, maior a chance de ele sobreviver ao ano inteiro.
Mais dúvidas sobre comportamento financeiro e consórcio
O consórcio ajuda a criar disciplina financeira?
Ele pode funcionar como mecanismo, porque transforma uma intenção em compromisso mensal com data. Ainda assim, o consórcio não é milagre nem aplicação com rendimento garantido. Trata-se de uma ferramenta de planejamento, que precisa caber no seu orçamento.
É melhor aumentar a renda ou mudar o comportamento?
As duas frentes ajudam, mas em ordem diferente. Afinal, quem não administra pouco dificilmente administrará muito. Portanto, mudar o comportamento primeiro faz a renda extra render bem mais depois.
Como saber se estou pronto para assumir um compromisso mensal?
Olhe os últimos meses de extrato e identifique a folga real do seu orçamento. Ou seja, o compromisso precisa caber no pior mês do ano, nunca no melhor. Além disso, mantenha a reserva de emergência intacta antes de assumir qualquer parcela.
O que fazer quando a motivação para poupar acaba?
Conte com a estrutura, e não com a vontade. Portanto, automatize a saída do dinheiro, reduza o número de decisões mensais e revise o plano a cada seis meses. Vale lembrar que ajustar é bem diferente de abandonar.
Onde encontrar o capítulo sobre decisão financeira?
O capítulo 11 de “Psicologia e Finanças na Prática” se chama “Antes do dinheiro, vem a decisão”. Além disso, a versão digital da obra está disponível na loja do site, dentro da categoria de livros digitais.
Comece pela decisão, não pelo aumento
Em síntese, o comportamento financeiro decide mais do que o salário. A renda ajuda, claro. Todavia, sem um mecanismo que sustente a escolha, ela apenas eleva o padrão de vida e mantém a mesma sensação de aperto.
Antes do dinheiro, portanto, vem a decisão. E o melhor momento para tomá-la costuma ser agora, com o que você já tem em mãos.
Quer aplicar isso na sua realidade? Faça uma simulação e receba uma análise personalizada do seu objetivo. Se preferir uma conversa direta, fale com um especialista pelo WhatsApp. Para se aprofundar no tema, conheça Psicologia e Finanças na Prática.