Antes de mais nada, comprar uma carta de consórcio contemplada pode ser uma das formas mais inteligentes de chegar a um imóvel ou a um veículo. Afinal, você passa a negociar como quem paga à vista. No entanto, muita gente se machuca nesse mercado. E o motivo, quase sempre, não é o produto: é a pressa.
Por isso, este guia do comprador reúne tudo em um só lugar. Primeiro, o que você está comprando de fato. Em seguida, quanto a operação custa de verdade, como comparar duas cartas e quais perguntas fazer antes de assinar. Por fim, os sinais de golpe e o passo a passo para comprar com segurança. Ao longo do texto, você também vai ver como Guilherme Pecini enxerga essa decisão: como estratégia de planejamento, e não como atalho.
O que é uma carta de consórcio contemplada
A carta de consórcio contemplada é uma cota que já passou pela contemplação, por sorteio ou por lance. Portanto, ela já tem crédito liberado para uso. Quando você compra essa cota, na verdade assume o lugar do consorciado original por meio de uma cessão de direitos e obrigações, que a Lei 11.795/2008 regula.
Na prática, isso tem duas consequências. De um lado, você herda o crédito disponível. De outro, também assume as parcelas que ainda faltam e os encargos do grupo. Além disso, o valor da carta não cai na sua conta: a administradora paga diretamente a quem vende o bem que você escolher.
Crédito disponível ou bem já adquirido: o que muda
Antes de negociar, descubra em qual situação a cota está. Afinal, essa diferença muda o risco da operação.
- Crédito disponível: o crédito ainda não virou bem. Assim, você recebe o poder de compra e escolhe o que adquirir. Em geral, é o cenário mais simples e mais vantajoso para quem compra.
- Bem já adquirido: o vendedor já usou o crédito, e a administradora mantém o bem em alienação fiduciária até a quitação. Nesse caso, o processo fica mais complexo e pede uma leitura ainda mais atenta do contrato.
Por que comprar carta de consórcio contemplada
A lógica é simples. Com o crédito liberado, você chega ao vendedor do bem na posição de quem paga à vista. E quem paga à vista negocia melhor. Em muitos casos, aliás, o desconto que você consegue na compra ajuda a compensar o ágio que pagou pela carta.
Além disso, a carta contemplada traz outras vantagens reais:
- Acesso imediato ao crédito: você não depende de sorteio nem de lance para usar o dinheiro.
- Sem juros de financiamento: no lugar dos juros, o grupo cobra taxa de administração, que em geral pesa menos no custo total ao longo do tempo.
- Flexibilidade de uso: no consórcio imobiliário, o crédito costuma servir para imóvel residencial, comercial, rural, terreno ou reforma, conforme as regras do contrato.
- Planejamento em vez de urgência: quem compra com método transforma uma compra grande numa decisão estratégica.
“A maioria compra na euforia. Os inteligentes compram na oportunidade.”
Guilherme Pecini, contador e autor de “O Poder do Consórcio”
Vantagens reais e promessas exageradas
Por outro lado, a carta contemplada não é dinheiro fácil. Ela tem custo, e esse custo vai além do ágio. Portanto, desconfie de quem fala só do crédito disponível e nunca mostra a conta inteira. Em resumo, o consórcio é ferramenta de planejamento, e não milagre.
Quanto custa uma carta de consórcio contemplada de verdade
Muitos compradores olham só para o crédito ou só para o ágio. No entanto, o preço real da operação é a soma de tudo o que vai sair do seu bolso até o fim do grupo. Por isso, antes de decidir, coloque na conta:
- Ágio: o valor que você paga ao vendedor pelo acesso imediato ao crédito. Ele varia conforme a demanda, o prazo restante e as condições do grupo.
- Parcelas restantes: em geral, o maior item da conta. Afinal, você assume todas as parcelas que o vendedor ainda não pagou.
- Reajuste das parcelas: o contrato prevê um índice de correção. Assim, a parcela de hoje pode mudar nos próximos anos.
- Taxa de administração: remunera a administradora e já vem diluída nas parcelas. Além disso, varia de um grupo para outro.
- Custos da transferência: taxa de transferência, eventual taxa de análise de crédito e reconhecimento de firma em cartório.
Em síntese, a conta é direta: custo total = ágio + todas as parcelas restantes + custos da transferência. Esse é o número que decide. Em seguida, compare esse total com o custo de um financiamento equivalente, no mesmo prazo.
Ágio e deságio: quando desconfiar
O ágio é normal. Afinal, você está comprando tempo e eliminando a espera pela contemplação. O deságio, por sua vez, aparece quando o vendedor precisa de dinheiro rápido e aceita receber menos. Até aqui, nada de errado.
Entretanto, um desconto muito maior do que o mercado costuma praticar, sem justificativa clara, é sinal de alerta. Em geral, proposta boa demais para ser verdade é exatamente isso. Para entender como o vendedor chega ao preço, leia também o nosso guia sobre a venda de carta de crédito contemplada.
Como comparar duas cartas contempladas
Quando chegam duas propostas, o erro mais comum é escolher a de ágio menor. Só que ágio menor não significa custo menor. Por isso, compare as cartas por estes cinco critérios, nesta ordem:
- Crédito líquido: o que de fato fica disponível para usar, e não só o valor nominal do contrato.
- Prazo restante do grupo: quantas parcelas ainda faltam. Esse, aliás, é o critério mais ignorado e o que mais pesa.
- Parcelas e reajuste: o valor de hoje e o índice que vai corrigi-lo ao longo do tempo.
- Taxa de administração: duas cartas iguais podem custar diferente conforme o grupo.
- Ágio: por último, e sempre somado às parcelas restantes, nunca isolado.
Para ilustrar a lógica, imagine duas cartas com o mesmo crédito. A primeira tem ágio menor, mas muitas parcelas pela frente. Já a segunda tem ágio maior e poucas parcelas restantes. Quem olha só para o ágio escolhe a primeira. No entanto, quem soma tudo pode descobrir que a segunda sai mais barata.
A administradora importa tanto quanto a carta
Em primeiro lugar, confirme se a administradora tem autorização do Banco Central do Brasil. Sem isso, nenhum outro critério importa. Em seguida, olhe o histórico e prefira empresas que já encerraram grupos. Além disso, confira a saúde do grupo, porque um grupo em dia reduz o risco da operação.
9 perguntas antes de comprar carta de consórcio contemplada
Antes de pagar qualquer valor, responda a estas nove perguntas. Se alguma resposta não vier clara, então pare a negociação até esclarecer.
Sobre a cota e a administradora
- A administradora tem autorização do Banco Central? É a primeira verificação. Sem ela, nada mais importa.
- Você consegue comprovar a contemplação? Peça a confirmação à própria administradora, e não ao vendedor. Aliás, a ABAC recomenda pedir uma declaração oficial com a data da assembleia, o valor do crédito e as garantias que a administradora exige.
- A cota está em dia? Débitos em atraso podem travar a transferência. Sem essa conferência, o problema passa para você.
- O crédito serve para o que você planeja? Carta de imóvel não compra veículo, e vice-versa.
- O vendedor já usou o crédito? Se usou, o bem segue em alienação e o processo pede cuidado redobrado.
Sobre o dinheiro e o contrato
- Qual é o custo total? Some ágio, parcelas restantes e custos da transferência antes de comparar qualquer proposta.
- Em que fase está o grupo? Poucas parcelas restantes significam compromisso menor. Por outro lado, um grupo recente significa anos de parcelas pela frente.
- Quem paga a transferência e quanto tempo leva a aprovação? Defina isso por escrito e veja se o prazo combina com a sua necessidade.
- Vou pagar algo antes da aprovação da administradora? A resposta certa é sempre não. Portanto, qualquer pressão para antecipar valores encerra a conversa.
Golpes na compra de carta contemplada: sinais de alerta
Os golpes nesse mercado seguem um roteiro parecido. Por isso, interrompa a negociação se aparecer qualquer um destes sinais:
- Desconto muito acima do que o mercado pratica, sem explicação clara.
- Vendedor que não apresenta o extrato atualizado da administradora.
- Telefone da administradora passado pelo próprio vendedor. Ligue sempre pelo número do site oficial.
- Contrato só em PDF, sem validação da administradora.
- Urgência artificial, como “tem outra pessoa interessada” ou “a oferta vale só hoje”.
- Pedido de pagamento antes da aprovação da transferência.
- Sinal alto e sem cláusula de devolução em caso de reprovação cadastral.
Em comum, todos esses sinais tentam tirar a administradora do processo ou apressar a sua decisão. Afinal, a pressa é a maior aliada de quem aplica golpe.
“Se você está sempre com pressa para comprar algo, é porque falhou no seu planejamento. Ao invés de ser preventivo, você vive sendo reativo.”
Guilherme Pecini
Passo a passo para comprar carta de consórcio contemplada com segurança
Com as respostas em mãos, siga este roteiro, sem pular etapas:
- Antes de negociar: confirme a autorização da administradora, peça o extrato direto a ela e verifique titularidade, débitos e regras de cessão do contrato.
- Na proposta: calcule o custo total e compare com ao menos uma alternativa, seja outra carta, seja um financiamento equivalente.
- No acordo: combine um sinal pequeno, com cláusula de devolução caso a administradora reprove o seu cadastro, e defina quem paga a taxa de transferência.
- Na formalização: assine o termo de cessão com firma reconhecida, e só depois da aprovação formal da administradora.
- Por fim: aguarde a administradora registrar você como novo titular antes de considerar a compra concluída.
Vale a pena comprar carta contemplada como investimento?
Vale, quando a conta fecha e o processo segue o rigor deste guia. Para o investidor, aliás, a carta contemplada funciona como ferramenta de construção de patrimônio. Por exemplo, você compra um imóvel à vista com o crédito, negocia desconto e, depois, usa o aluguel para ajudar a pagar as parcelas restantes.
Essa é a lógica da reserva aquisitiva: estar preparado quando o mercado abrir uma oportunidade, sem precisar descapitalizar. Além disso, a mesma carta que você compra hoje pode voltar ao mercado amanhã. Para entender esse ciclo, veja o artigo sobre trade de consórcio.
Perguntas frequentes sobre carta de consórcio contemplada
O que é uma carta de consórcio contemplada?
Em resumo, é uma cota de consórcio que já passou pela contemplação e tem crédito liberado. Assim, quem compra assume o lugar do titular original, com o crédito e as parcelas que ainda faltam.
Comprar carta contemplada é seguro?
Sim, desde que a operação passe pela administradora. Afinal, a Lei 11.795/2008 exige a anuência dela para transferir a cota. Por isso, um acordo feito só entre as partes não protege ninguém.
O que é ágio na compra de carta contemplada?
Na prática, é o valor que você paga ao vendedor pelo acesso imediato ao crédito. Ou seja, você compra tempo. Ainda assim, avalie o ágio sempre somado às parcelas restantes.
Quem paga a taxa de transferência?
Depende, antes de mais nada, do que as partes combinarem. Portanto, defina isso por escrito antes de fechar o preço. Dessa forma, o custo não surpreende ninguém no fim.
O dinheiro da carta cai na minha conta?
Não. Na verdade, a administradora paga diretamente a quem vende o bem que você escolher. Por isso, o crédito serve para comprar o bem que o contrato prevê, e não como dinheiro livre.
Mais dúvidas sobre comprar carta de consórcio contemplada
Posso usar a carta contemplada para imóvel comercial, rural ou reforma?
Em geral, sim, no consórcio imobiliário. Além disso, o crédito costuma servir para terreno e construção. Ainda assim, confira as regras do contrato do grupo antes de fechar.
O que acontece se a administradora reprovar o meu cadastro?
Então a transferência não acontece. Por isso, o acordo com o vendedor deve prever a devolução do sinal. Além disso, nunca transfira valores antes da aprovação formal.
Carta de imóvel serve para comprar carro?
Não. Afinal, a carta só compra o tipo de bem que o contrato original prevê. Portanto, confirme o segmento da carta antes de qualquer negociação.
Como saber se um deságio é bom demais para ser verdade?
Em geral, desconfie de desconto muito acima do que o mercado pratica sem uma justificativa clara. Nesse caso, confirme tudo direto com a administradora antes de avançar.
Preciso de um especialista para comprar carta de consórcio contemplada?
Não é obrigatório, mas ajuda. Afinal, um especialista lê o extrato e calcula o custo total. Além disso, aponta os pontos do contrato que costumam travar a operação.
Carta de consórcio contemplada: conclusão
Em resumo, a carta de consórcio contemplada é uma ferramenta legítima, regulamentada e poderosa, desde que você a use com método. Assim, quem faz a conta inteira, confere a documentação e compra pelo canal certo fecha negócios muito melhores do que quem age com pressa.
Recebeu uma proposta e quer analisar antes de assinar? Então faça uma simulação e receba uma análise personalizada. Se preferir, fale com um especialista pelo WhatsApp.
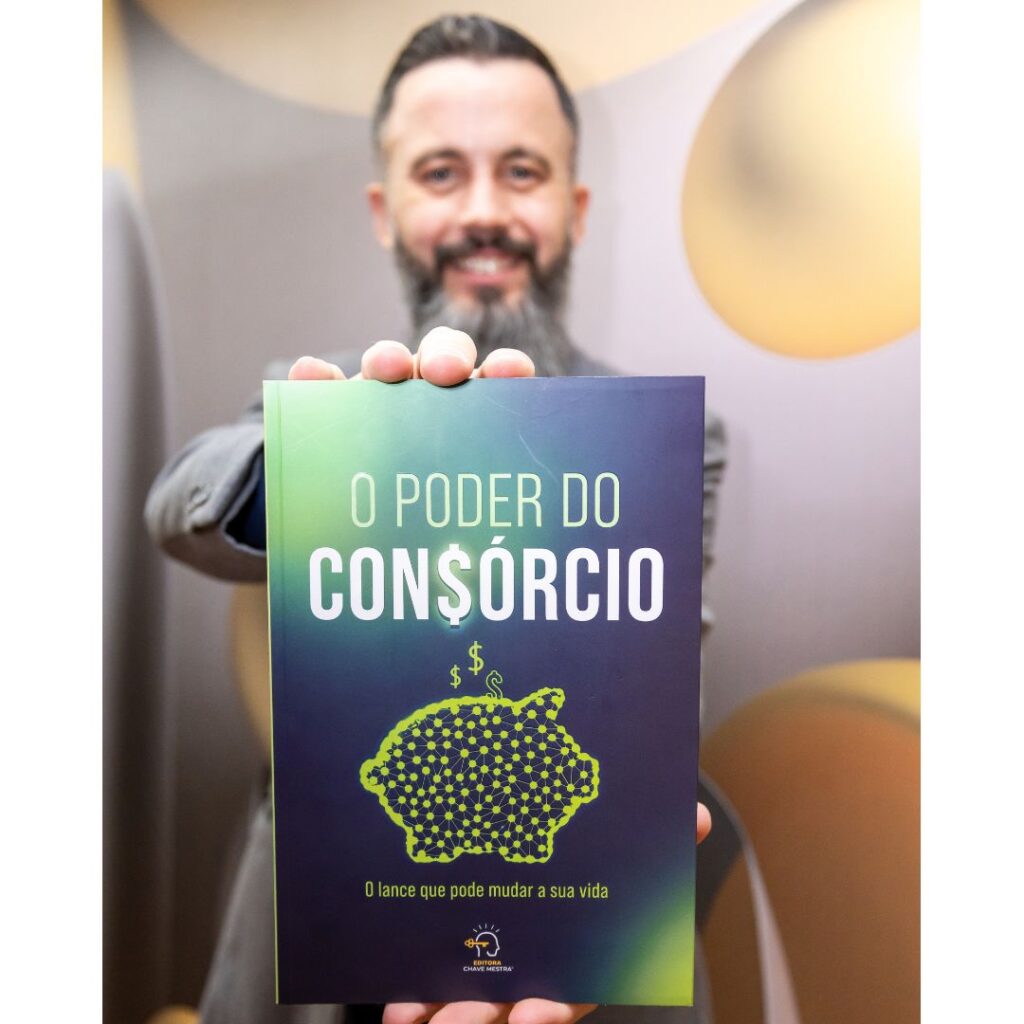
Para ver o outro lado da operação, leia também quando vender o consórcio contemplado e quando usar o crédito. Por fim, para entender por que uma carta contemplada vale o que vale, conheça o livro O Poder do Consórcio. Ele explica a lógica do grupo, da contemplação e do mercado de cartas em linguagem simples.
Acompanhe também o nosso Instagram para receber mais conteúdos como este (clique aqui).