
Antes de mais nada, a venda de carta de crédito contemplada é uma operação legal e regulamentada. Além disso, transforma um crédito parado em dinheiro disponível. No entanto, ela não termina quando você encontra um comprador. Na prática, envolve preço, contrato, anuência da administradora e cuidados que muita gente só descobre depois do prejuízo.
Por isso, este guia reúne tudo em um só lugar: preço, passo a passo da cessão, contrato e golpes mais comuns. Além disso, você vai ver como Guilherme Pecini enxerga essa operação. Afinal, para ele a carta contemplada é um ativo, e não apenas um crédito à espera de uso.
O que é a venda de carta de crédito contemplada
Em primeiro lugar, a venda de carta de crédito contemplada é, juridicamente, uma cessão de direitos e obrigações. Ou seja, você transfere a sua posição no grupo para outra pessoa. Assim, ela assume as parcelas restantes e passa a ter direito ao crédito.
A Lei 11.795/2008, que regula o consórcio no país, trata do tema no artigo 13. Por ela, a transferência a terceiros depende de prévia anuência da administradora. Portanto, qualquer acordo fechado por fora, sem passar por ela, não protege nenhuma das partes.
Aliás, vale lembrar o que exatamente você está vendendo. Afinal, o crédito contemplado não é uma promessa futura. Pelo contrário, é um direito que já pertence a você.
“É como se fosse o seu imóvel. Você só ainda não teve acesso ao crédito. Mas ele já é seu bem de direito.”
Guilherme Pecini, contador e autor de “O Poder do Consórcio”
Crédito disponível, bem já adquirido ou cota não contemplada: o que muda
Antes de iniciar a venda de carta de crédito contemplada, identifique em qual situação a sua cota está. Afinal, cada uma tem um valor de mercado e um nível de complexidade diferente.
- Contemplada, com crédito disponível: o comprador ganha acesso imediato ao crédito. Por isso, costuma ser a situação com melhor preço e processo mais simples.
- Contemplada, com bem já adquirido: a administradora mantém o bem em alienação fiduciária até a quitação. Por isso, a cessão fica mais complexa e pode exigir aprovação especial.
- Ainda não contemplada: quem compra assume as parcelas e continua esperando a contemplação. Consequentemente, o valor de negociação tende a ser menor.
Se a sua cota ainda não saiu, porém, o caminho tem regras próprias. Nesse caso, veja o guia sobre como vender consórcio ativo. Daqui em diante, o foco é a carta que já foi contemplada.
Quanto vale a carta: ágio, deságio e o que mexe no preço
De antemão, saiba que um dos erros mais caros é definir o preço pela urgência. Em vez disso, o ponto de partida é sempre o extrato atualizado que a administradora emite, e não uma estimativa.
Por que a carta contemplada tem ágio
Quem compra uma carta contemplada está, na prática, comprando tempo. Afinal, elimina a espera pela contemplação, que num grupo comum pode levar anos. Por isso, esse comprador aceita pagar acima do saldo financeiro da cota. Esse valor extra, portanto, é o ágio.
Ou seja, o ágio é o preço da pressa de quem compra. Inclusive, é a mesma lógica que aparece na comparação entre consórcio e financiamento:
“No financiamento, você paga pela pressa. Você paga pela falta de planejamento.”
Guilherme Pecini
Quando aparece o deságio
Por outro lado, o deságio surge quando quem vende precisa de dinheiro rápido. Nesse caso, aceita receber menos do que a carta vale. Além disso, é comum em cotas com saldo devedor alto ou com vendedores sob pressão financeira. Para quem compra, portanto, é uma oportunidade. Já para quem vende, quase sempre é um prejuízo evitável.
O que faz o preço subir ou cair
- Sobem o preço: contemplação cedo, saldo devedor baixo e crédito de segmento muito procurado, como o imobiliário.
- Derrubam o preço: saldo devedor alto, bem com pouca demanda e vendedor com pressa para fechar.
Em resumo, quanto mais cedo a contemplação veio e menos você pagou até ali, maior tende a ser o ágio. Ainda assim, o valor exato depende da análise do extrato. Por isso, é aí que um especialista evita que você venda abaixo do valor real.
Passo a passo da venda de carta de crédito contemplada
Com o preço definido, siga as etapas da venda de carta de crédito contemplada na ordem abaixo. Afinal, pular uma delas é o que mais costuma travar operações já avançadas.
- Confirme a adimplência. Peça à administradora a confirmação de que não há parcelas em atraso nem restrição judicial sobre a cota. Afinal, uma cota com débito pode ter a transferência bloqueada.
- Releia o contrato de adesão. Depois, veja as condições previstas para a cessão, as taxas envolvidas e eventuais restrições do grupo.
- Defina o preço pelo extrato. Ou seja, use o extrato atualizado, e não a urgência, como base da negociação.
- Formalize a intenção por escrito. Registre valor, prazo e sinal num documento que as duas partes assinam. Inclua também a devolução do sinal caso a administradora recuse o comprador.
- Peça a anuência da administradora. Em seguida, ela analisa o crédito do comprador; se não aprovar o perfil, a transferência não acontece. Por isso, oriente o comprador a conferir a própria situação antes.
- Assine o termo de cessão e conclua. Primeiro, a administradora emite o termo, que vendedor e comprador assinam com firma reconhecida em cartório. Em seguida, quem ficou responsável paga as taxas e a administradora registra a nova titularidade.
Documentos que a administradora costuma pedir
Na prática, cada administradora tem a sua lista. Em geral, porém, ela pede o seguinte.
- Do vendedor: identidade e CPF, comprovante de residência, extrato atualizado, declaração de quitação e contrato de adesão.
- Do comprador: documento de identidade e CPF, comprovantes de residência e de renda, além do formulário de adesão. Além disso, se for uma empresa, entram também o contrato social e o CNPJ.
O que conferir no contrato antes de vender
Esta é a etapa da venda de carta de crédito contemplada que mais gente pula. Consequentemente, é onde surgem os maiores problemas. Antes de qualquer negociação, confira estes pontos no seu contrato de adesão.
- Permissão de cessão: se o contrato permite a transferência e se existe alguma restrição temporária no grupo.
- Taxa de transferência: quanto custa e quem paga, vendedor ou comprador. Por isso, combine isso antes de fechar o preço.
- Parcelas do novo titular: o comprador pode ter parcelas ajustadas para equalizar a participação no grupo.
- Garantias: para liberar o crédito, a administradora também pode exigir garantias adicionais de quem compra.
- Alienação fiduciária: se o bem já foi adquirido, as condições mudam, então verifique esse ponto antes de precificar.
Além disso, some ao seu cálculo a taxa de análise de crédito, quando houver, e o custo do cartório. Afinal, quem esquece esses custos vê a margem encolher no fim da operação.
Já no acordo entre vocês, fique atento a três sinais de alerta. São eles: falta de firma reconhecida, ausência de cláusula de devolução do sinal e pressa para assinar antes da anuência.
Golpes na venda de carta de crédito contemplada: como se proteger
Infelizmente, o mercado de cartas contempladas também atrai oportunistas. Em geral, os golpes seguem três roteiros.
- Carta falsa: o suposto vendedor apresenta uma cota inexistente ou ainda não contemplada, cobra um sinal e desaparece.
- Cessão informal: o acordo fica só entre as partes, sem a administradora. Por isso, não tem valor jurídico, e ninguém sai protegido.
- Empresa sem autorização: a suposta administradora não tem autorização do Banco Central para operar consórcios.
Ou seja, os três dependem de falta de transparência com a administradora oficial. Portanto, a regra de ouro é simples: confirme a cota direto com a administradora. Para isso, ligue pelo número do site oficial, nunca pelo telefone que o vendedor passar. Além disso, verifique no site do Banco Central se a empresa tem autorização para funcionar.
Checklist final antes de assinar
Por fim, antes de colocar a sua assinatura no termo de cessão, repasse esta lista.
- Preço definido pelo extrato atualizado, e não pela pressa.
- Cota em dia e sem nenhuma restrição judicial.
- Taxas previstas, com o responsável por cada uma combinado por escrito.
- Sinal protegido por cláusula de devolução.
- Comprador com a situação de crédito conferida antes da análise oficial.
- Anuência formal da administradora e firma reconhecida no termo.
- Pagamento confirmado antes da assinatura final.
Em síntese, vender bem depende de três pilares: preço correto, documentação organizada e processo oficial. Aliás, planejar a saída de uma cota é tão importante quanto planejar a entrada. Ainda em dúvida entre vender e usar o crédito? Então veja quando vale a pena vender o consórcio contemplado e quando usar o crédito.
Perguntas frequentes sobre venda de carta de crédito contemplada
Posso vender minha carta de crédito contemplada sem autorização da administradora?
Não. Afinal, a Lei 11.795/2008 exige a prévia anuência da administradora para transferir a cota. Portanto, um acordo feito só entre as partes não tem validade e deixa as duas sem proteção.
O que é ágio na venda de carta contemplada?
Em resumo, é o valor que o comprador paga acima do saldo financeiro da cota. Afinal, ele compra tempo: ganha acesso imediato a um crédito que, num grupo comum, poderia levar anos para sair.
Quando acontece o deságio?
Na prática, acontece quando quem vende precisa de dinheiro rápido e aceita receber menos. Por isso, definir o preço com calma, a partir do extrato, protege o seu patrimônio.
Quem paga a taxa de transferência?
Em primeiro lugar, depende do contrato e do que as partes combinarem. Assim, o ideal é definir isso por escrito antes de fechar o preço. Dessa forma, o custo não surpreende ninguém no fim.
Quanto tempo leva a transferência da cota?
O prazo, no entanto, varia conforme a administradora e a análise de crédito do comprador. Na prática, o processo anda mais rápido quando a cota está em dia e a documentação chega completa.
Mais dúvidas sobre a venda de carta de crédito contemplada
Posso vender uma carta contemplada se já comprei o bem?
Pode, mas o processo fica mais complexo. Isso porque a administradora mantém o bem em alienação fiduciária até a quitação. Além disso, pode exigir aprovação especial ou quitação prévia do saldo.
O que acontece se a administradora reprovar o comprador?
Então, a transferência não acontece. Por isso, o acordo entre as partes deve prever a devolução do sinal. Também vale orientar o comprador a conferir a própria situação de crédito antes.
Como confirmar que uma carta contemplada é verdadeira?
Primeiro, ligue para a administradora pelo número do site oficial e confirme a titularidade e a contemplação da cota. Além disso, verifique no site do Banco Central se a empresa tem autorização para operar consórcios.
Vale mais a pena vender a carta ou usar o crédito?
Depende, antes de mais nada, do seu objetivo. Em síntese, vender faz sentido quando você precisa de liquidez ou quando o seu plano mudou. Por outro lado, usar o crédito faz sentido quando existe um destino claro para ele.
Preciso de um especialista para fazer a venda de carta de crédito contemplada?
Não é obrigatório, mas ajuda. Afinal, um especialista analisa o extrato e chega ao preço justo. Além disso, antecipa os pontos do contrato que costumam travar a operação.
Venda de carta de crédito contemplada: conclusão
Em resumo, a venda de carta de crédito contemplada tem etapas claras e um contrato que merece leitura atenta. Além disso, tem custos que você deve prever desde o início. Assim, quem conduz a operação com informação vende melhor, mais rápido e sem surpresas.
Precisa de ajuda para chegar ao preço certo? Então fale com um especialista pelo WhatsApp e peça uma análise da sua cota.
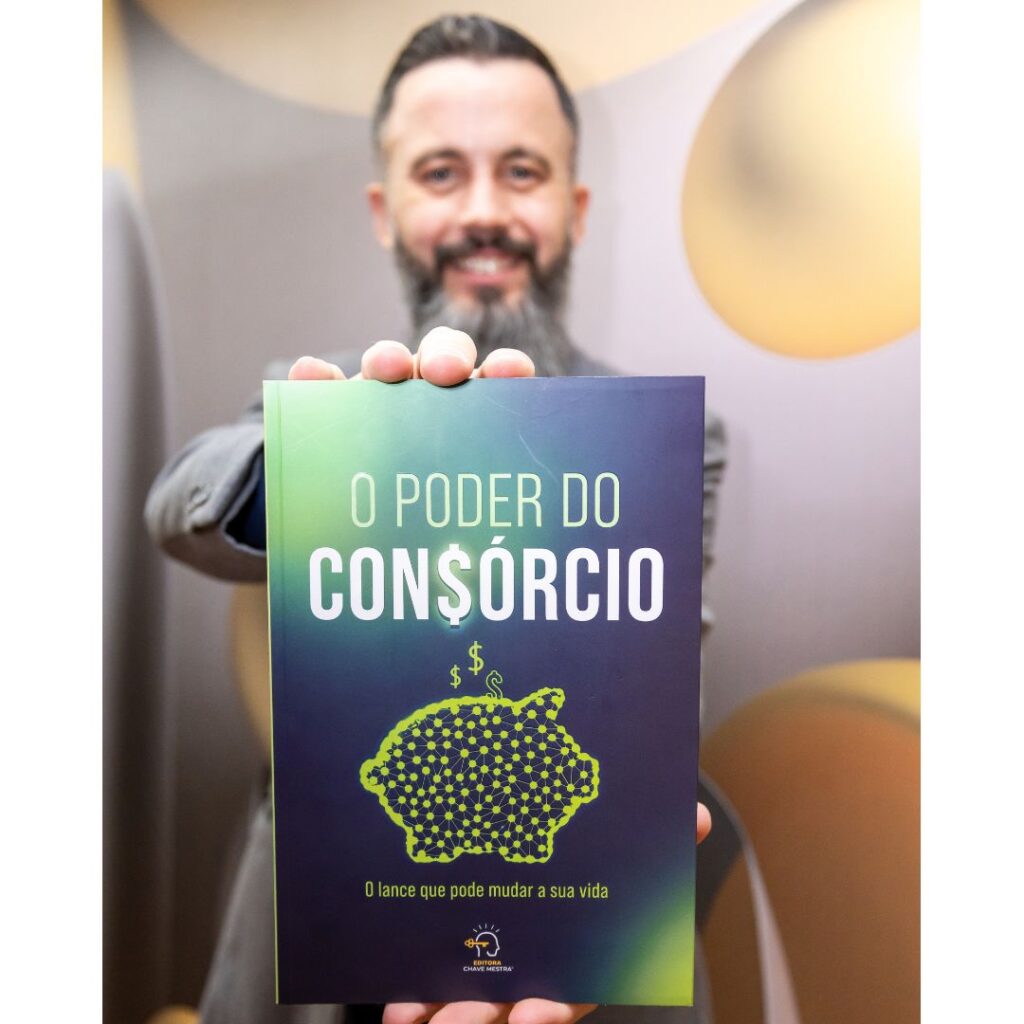
Para ver o outro lado da operação, leia também o guia do comprador de carta contemplada. Além disso, vale conhecer o artigo sobre trade de consórcio. Por fim, para entender por que uma carta contemplada vale o que vale, conheça o livro O Poder do Consórcio. Ele explica a lógica do grupo, da contemplação e do mercado de cartas em linguagem simples.
Acompanhe também o nosso Instagram para receber mais conteúdos como este (clique aqui).