
Antes de mais nada, montar ou modernizar um consultório exige compras grandes, e todas disputam o mesmo caixa que paga aluguel, equipe e material. O consórcio para clínica odontológica entra justamente nesse ponto: ele permite programar a compra do equipamento sem tirar o dinheiro que gira a operação. Por isso, serve a quem planeja, e não a quem precisa do aparelho na semana que vem.
O caminho mais comum, porém, é o inverso. O dentista escolhe a cadeira, fecha com o fornecedor e só depois olha o caixa. Nesse momento, a decisão já chega pronta, e quase sempre ela se chama financiamento. Guilherme Pecini, que orienta profissionais liberais e empresários no planejamento com consórcio, propõe outra ordem: primeiro o plano, depois o bem.
A seguir, você vê o que cabe nessa modalidade, quanto cada forma de pagar cobra de verdade, o passo a passo da contratação e os erros que travam o caixa.
Consórcio para clínica odontológica: o que é e o que não é
Em primeiro lugar, vale desfazer uma confusão. Quem busca por consórcio odontológico encontra, na maioria das vezes, um produto para o paciente: um consórcio de serviços que paga implante, aparelho ou prótese. O assunto aqui, no entanto, é outro. Ou seja, trata-se do consórcio que o dono do consultório contrata para estruturar o próprio negócio.
Nesse caso, os participantes formam um fundo comum, as assembleias contemplam por sorteio ou lance, e o contemplado recebe uma carta de crédito. Não há juros, e sim taxa de administração. Além disso, a lei admite tanto a pessoa física quanto a jurídica como participante.
Na prática, portanto, o dono da clínica trabalha com três frentes:
- Equipamentos: a carta compra aparelhos dentro da categoria do grupo, como explica o guia de consórcio de equipamentos.
- Sala própria: o consórcio imobiliário serve, por sua vez, a quem quer sair do aluguel do ponto.
- Reforma e adequação: a obra também cabe no plano, seja pelo crédito imobiliário, seja pelo consórcio de serviços para reformas.
A lógica, aliás, é a mesma do consórcio para consultório médico. Muda o tipo de aparelho, e não a forma de planejar.
O que dá para equipar, do equipo à odontologia digital
Nem todo equipamento tem o mesmo peso no plano. Por isso, antes de pensar em crédito, separe as compras em três grupos, do obrigatório ao estratégico.
Estrutura mínima de atendimento
Aqui está o conjunto que define um consultório para a vigilância sanitária: o equipo com cadeira e refletor, o sistema de sucção, o mocho e o compressor de ar. Sem ele, portanto, a clínica não abre. Logo, esse grupo vem antes de qualquer outra compra.
Biossegurança e imagem
Em seguida vêm a autoclave e os itens de processamento do instrumental, que a norma sanitária trata com rigor. Já o aparelho de raios X segue regras próprias de proteção radiológica e exige laudos periódicos. Assim, o custo dele não termina na nota fiscal, porque inclui a instalação e esses laudos.
Tecnologia que amplia a agenda
Por fim, entram o scanner intraoral, o planejamento digital e a impressão 3D. Esses equipamentos encurtam etapas e, consequentemente, liberam horário de cadeira. No entanto, só se pagam quando existe demanda para ocupá-los. Em síntese, a ordem saudável é esta: primeiro o que a licença exige, depois o que traz receita.
Consórcio para clínica odontológica, financiamento ou à vista: os três preços
Existem três fontes de dinheiro para equipar a clínica, e nenhuma delas sai de graça. Ou seja, a pergunta certa não é qual é a mais barata, e sim qual custo faz sentido agora.
O dinheiro do próprio caixa cobra em oportunidade. Afinal, o valor que vira cadeira deixa de pagar fornecedor, de render e de proteger a operação nos meses fracos. Equipamento, aliás, não se compra com o capital que gira o consultório. Vale ler, a propósito, como evitar a descapitalização.
Já o dinheiro do banco cobra em juros. Em outras palavras, financiamento e leasing entregam o aparelho agora e cobram pela pressa todos os meses. Por sua vez, o consórcio cobra em disciplina e em tempo: você constrói o crédito aos poucos e não escolhe a data da contemplação.
Portanto, ele não resolve a compra que tem dia marcado. Se a inauguração depende do equipo, o consórcio sozinho não basta. Em contrapartida, ele costuma ser a melhor resposta para a compra seguinte, aquela que você já sabe que virá.
De fato, as três fontes podem conviver no mesmo plano. Por exemplo, o equipo que a inauguração exige sai por um caminho, enquanto o consórcio já prepara a próxima etapa. Além disso, conforme o contrato, a carta pode até quitar um financiamento seu de bem da mesma categoria.
“Muitas vezes, a melhor estratégia nem é escolher apenas um deles. É saber qual dinheiro usar, em qual momento e para qual objetivo.”
Guilherme Pecini, contador e autor de “O Poder do Consórcio”
Norma sanitária nova: o custo de comprar por reação
Um exemplo recente mostra o que acontece com quem só compra sob pressão. A Anvisa publicou a RDC 1.002/2025, a primeira norma sanitária nacional voltada aos serviços odontológicos. Ela vale para consultórios e clínicas de qualquer porte. Além disso, deu aos serviços em funcionamento um prazo de adequação que termina em dezembro de 2026.
Entre outros pontos, a norma proíbe a estufa na esterilização, exige equipamentos em bom estado e cobra o registro das manutenções. Os detalhes aparecem no documento de perguntas e respostas da Anvisa. Ainda assim, confirme as exigências com a vigilância sanitária do seu município.
O consórcio não resolve esse prazo, porque ninguém garante contemplação em data certa. A lição, contudo, permanece. Quem já tinha um plano em andamento atravessa a mudança com mais fôlego. Quem não tinha, por outro lado, paga pela pressa. Em resumo, essa é a diferença entre agir de forma preventiva e viver de forma reativa.
Como contratar um consórcio para clínica odontológica: passo a passo
Antes de comparar propostas, portanto, feche as sete definições abaixo. Elas evitam a maior parte dos problemas que aparecem depois da assinatura.
- Primeiro, liste as compras dos próximos anos em ordem: o que a licença exige, o que chegou ao fim da vida útil e o que amplia a agenda.
- Em seguida, defina a parcela pelo caixa da clínica, depois de separar o dinheiro que gira a operação.
- Decida também, com o seu contador, se o contrato fica na pessoa física ou na jurídica.
- Pergunte à administradora em qual categoria o grupo se enquadra e, sobretudo, o que a carta pode comprar.
- Além disso, avalie a administradora: situação no Banco Central, histórico de grupos encerrados, regras do grupo e ausência de conflito de interesse.
- Planeje o lance sem esvaziar a reserva, porque antecipar a contemplação não pode custar a tranquilidade da operação.
- Por fim, prepare-se para a contemplação: a administradora analisa o crédito, toma o equipamento como garantia e paga diretamente o fornecedor.
Essa garantia, aliás, não é burocracia. Ela protege o fundo comum e, consequentemente, mantém o ritmo de contemplações de quem ainda aguarda. Para a visão do negócio inteiro, veja também como planejar compras grandes.
Pessoa física ou jurídica: em nome de quem contratar
Por trás de todo CNPJ existe uma pessoa que decide. Ainda assim, a escolha do titular muda três coisas: quem é o dono do equipamento, de qual caixa sai a parcela e quem passa pela análise de crédito. Por isso, a decisão vem antes da assinatura, e não depois. Além disso, o recém-formado que ainda não tem empresa pode começar como pessoa física. Parcelas em dia, aliás, constroem histórico para a análise de crédito.
Equipamento odontológico novo ou seminovo
Depende do grupo. A regulamentação do Banco Central separa os bens móveis em famílias, e parte dos grupos só admite a compra de bem novo. Em outros, por sua vez, o contrato define as condições para o usado. Portanto, pergunte antes de aderir e peça a resposta por escrito. Confira ainda se o aparelho tem regularização na Anvisa, porque a carta paga o fornecedor, mas a licença continua sob a sua responsabilidade.
Erros que travam o caixa da clínica
No entanto, o consórcio não protege ninguém de um plano mal feito. Assim, vale conhecer os tropeços mais comuns.
- Contar com data certa. Afinal, inauguração e prazo de adequação sanitária não combinam com sorteio.
- Acreditar em promessa de contemplação. Ninguém pode garantir prazo; logo, quem promete merece distância.
- Escolher a parcela pelo mês bom. Em contrapartida, é o mês fraco que mostra o que a clínica suporta.
- Usar no lance o dinheiro do giro. Assim, a contemplação chega e o caixa some junto.
- Comprar tecnologia antes da demanda. O scanner parado, por exemplo, custa a mesma parcela do scanner com agenda cheia.
- Misturar o caixa da clínica com o pessoal. Sacar todo o lucro e gastar, aliás, deixa o negócio sem reserva na primeira crise.
O consultório é a sua renda, não o seu patrimônio
Um dos relatos do livro O Poder do Consórcio conta a história de um cirurgião-dentista em plena ascensão. Um problema de saúde tirou dele, de repente, a condição de clinicar. Como investia em imóveis pelo consórcio desde o início da carreira, porém, ele já contava com renda de aluguel para sustentar a família.
A lição vale para todo profissional que vive das próprias mãos. Ou seja, o equipamento melhora a renda, mas não substitui o patrimônio. Uma nutricionista autônoma descreveu essa virada em depoimento sobre o próprio plano. Ela tinha preconceito com consórcio e, depois, passou a ver a parcela como investimento no futuro de quem trabalha por conta própria.
Por isso, o plano da clínica pode ter uma segunda etapa: o consórcio para aposentadoria. Além disso, nenhuma das duas etapas exige um começo grandioso.
“Você não precisa começar grande. Precisa começar com direção.”
Guilherme Pecini
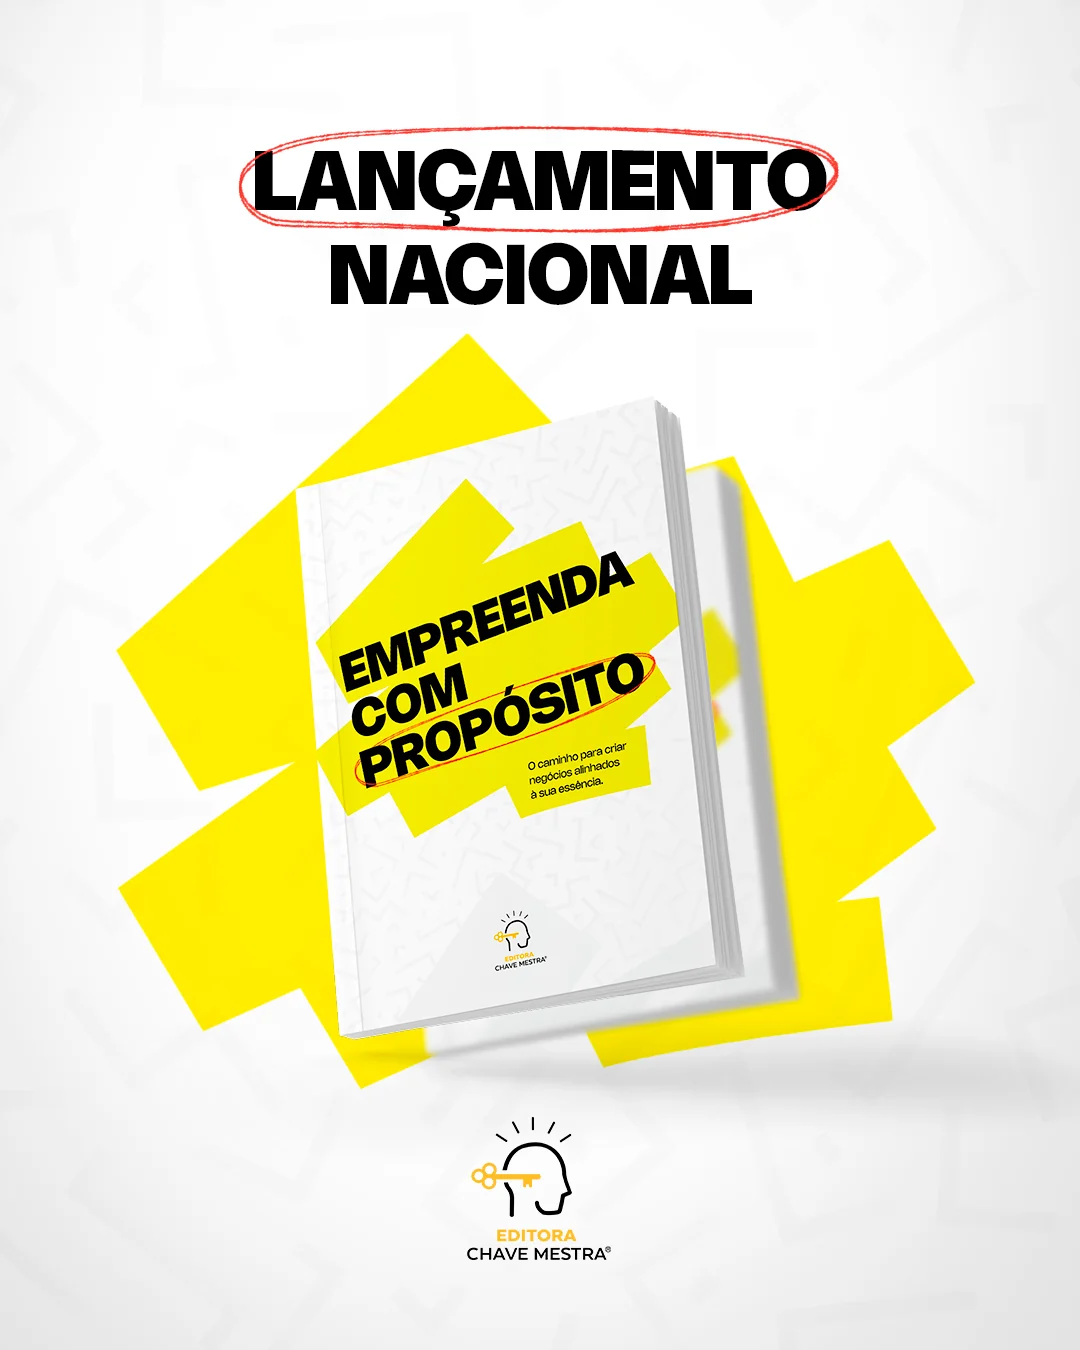
De fato, cada conquista planejada cria condições para a próxima. O livro Empreenda com Propósito trata justamente dessa ponte entre a decisão do negócio e a decisão financeira.
Perguntas frequentes sobre consórcio para clínica odontológica
O que é consórcio para clínica odontológica?
Trata-se de uma compra planejada em grupo. Ou seja, os participantes formam um fundo comum, e as assembleias contemplam cada um com uma carta de crédito para equipamentos, sala ou reforma. Além disso, não há juros, e sim taxa de administração.
Consórcio odontológico para o paciente é a mesma coisa?
Não. Em geral, esse nome indica um consórcio de serviços que paga o tratamento do paciente. Já o consórcio do dono da clínica serve para montar a estrutura do consultório, portanto com outro tipo de grupo e de contrato.
Quais equipamentos odontológicos a carta de crédito pode comprar?
Em princípio, os que couberem na categoria do grupo, conforme o contrato. Por isso, confirme com a administradora, antes de assinar, se o aparelho que você pretende comprar é elegível.
A clínica pode contratar como pessoa jurídica?
Sim, pois a lei dos consórcios admite pessoas físicas e jurídicas. No entanto, a escolha muda o dono do bem, o caixa que paga a parcela e quem oferece a garantia. Assim, decida com o seu contador.
Dá para comprar equipamento odontológico usado ou seminovo?
Depende do grupo. De fato, parte dos grupos de bens móveis só admite bem novo, enquanto outros deixam a regra para o contrato. Portanto, pergunte antes de aderir.
Mais dúvidas sobre consórcio para consultório odontológico e planejamento
Em quanto tempo sai a contemplação?
Antes de mais nada, ninguém pode prometer data. Afinal, a contemplação depende do sorteio, das assembleias e da sua estratégia de lance. Aliás, promessa de prazo certo é sinal de alerta.
Quais garantias a administradora pede depois da contemplação?
Em geral, ela analisa a sua capacidade de pagamento e toma o próprio equipamento como garantia até a quitação. Além disso, pode pedir garantia complementar, conforme o contrato.
Posso usar a carta para quitar o financiamento de um equipamento?
A regulamentação admite, sim, a quitação de um financiamento seu de bem da mesma categoria. Todavia, isso depende do que o contrato prevê; logo, confirme a regra com a administradora.
Recém-formado pode fazer consórcio para montar o consultório?
Pode, sim. Na contemplação, porém, a administradora analisa o crédito de quem contratou. Por isso, parcelas em dia e um plano compatível com a renda contam a favor.
O consórcio resolve a adequação à nova norma sanitária?
Não para o prazo em curso, porque a contemplação não tem data garantida. Em contrapartida, ele ajuda a programar o próximo ciclo de compras. Assim, a próxima exigência não pega o caixa de surpresa.
Consórcio para clínica odontológica: por onde começar
Em resumo, o consórcio para clínica odontológica não é o caminho mais rápido, e sim o mais previsível. Ele troca a pressa por planejamento e, assim, preserva o caixa que mantém o consultório aberto. Portanto, funciona para a compra que você consegue programar.
Se o seu plano cabe nesse horizonte, então o próximo passo é dimensionar. Faça uma simulação para receber uma análise personalizada, ou fale com um especialista pelo WhatsApp e leve a sua lista de compras já em ordem.